中国智能制造行业深度洞察:市场规模、区域竞争格局与信息系统集成服务发展趋势
一、引言
智能制造是中国制造业转型升级的主攻方向,也是实现新型工业化的核心路径。在政策引导、技术演进与产业需求的多重驱动下,中国智能制造行业保持较快增长,信息系统集成服务作为连接底层装备与上层业务的关键纽带,其市场价值日益凸显。本文从市场规模、区域竞争格局与发展趋势三个维度展开分析,并重点探讨信息系统集成服务在智能制造生态中的角色演变。
二、市场规模分析
2.1 总体规模持续扩张
中国智能制造市场规模已迈入万亿元级别。在《“十四五”智能制造发展规划》等政策推动下,重点行业骨干企业加速推进数字化车间与智能工厂建设,带动工业软件、智能装备、工业互联网及系统集成服务等细分市场同步扩容。市场规模的增长动力由早期的示范项目驱动,逐步转向规上企业的规模化普及与中小企业的小步快跑式改造。
2.2 结构特征:软硬并重、服务增值
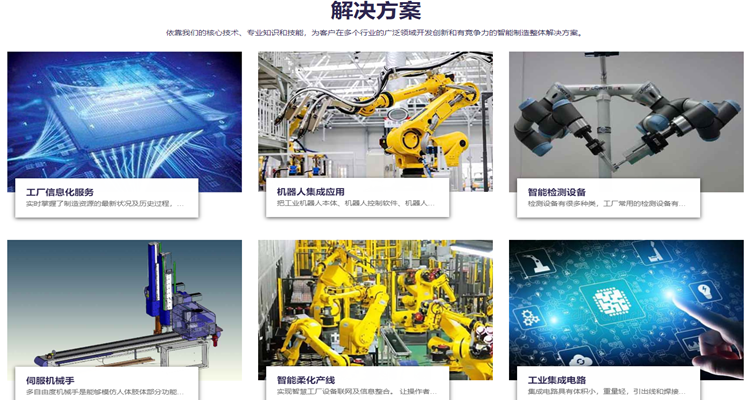
从市场结构看,智能装备(工业机器人、数控机床、智能检测设备等)仍占据较大比重,但工业软件与系统集成服务的增速明显高于硬件环节。系统集成服务因其定制化程度高、与行业工艺深度耦合,成为智能制造项目中价值占比持续提升的环节。越来越多的制造企业不再单纯采购设备,而是采购“设备+软件+集成+运维”的一体化解决方案。
2.3 信息系统集成服务的市场地位
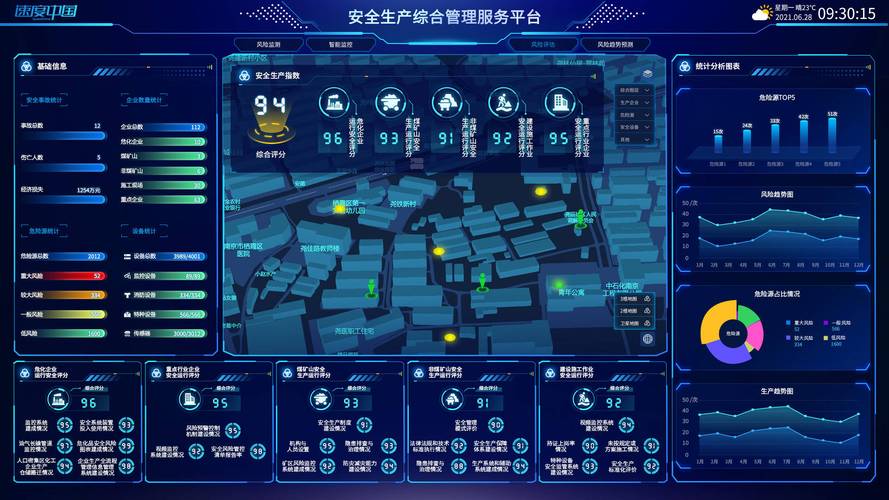
信息系统集成服务是智能制造落地的“总装环节”,承担着打通设备层、控制层、执行层与管理层的职责。其市场规模随智能工厂与工业互联网平台建设同步扩大,涵盖产线自动化集成、MES/ERP/WMS等系统集成、数据采集与边缘计算部署、工业网络安全集成等业务。在离散制造与流程制造两大领域,集成服务的需求呈现差异化特征:离散制造偏好多品种小批量的柔性集成,流程制造则强调连续生产过程中的实时优化与安全集成。
三、区域竞争格局
3.1 总体格局:东部引领、多点支撑
中国智能制造资源呈现显著的区域集聚特征。长三角、珠三角和京津冀三大城市群在产业基础、资本活跃度与人才储备方面优势突出,聚集了大量智能制造示范工厂、工业互联网平台和系统集成服务商。其中,长三角以装备制造与汽车产业链为核心,系统集成需求密集;珠三角依托电子信息制造与家电产业,柔性自动化与数字化集成需求旺盛;京津冀则在央企总部资源带动下,形成以工业软件与重大装备集成为特色的供给能力。
3.2 中西部加速追赶
成渝地区、武汉都市圈、长株潭等中西部工业重镇依托传统制造业基础,在政策支持下加快智能工厂改造,系统集成服务需求快速释放。与东部相比,中西部集成商更贴近本地产业集群,具备成本与响应速度优势,但高端工业软件与复杂系统集成能力仍在爬坡阶段。
3.3 集成服务商的竞争分层
信息系统集成服务市场呈现“头部综合型+行业垂直型+区域本地型”的分层竞争格局。头部企业多为具备全栈能力的大型科技集团与自动化龙头,能够承接跨行业、跨系统的大型集成项目;行业垂直型集成商深耕汽车、电子、化工、医药等细分领域,凭借工艺理解与行业know-how构筑壁垒;区域本地型服务商则以中小项目与运维服务为主,竞争激烈、利润空间相对承压。具备自主软件平台与行业深度能力的集成商议价能力更强,单纯依赖硬件转售的集成模式面临转型压力。
四、信息系统集成服务的发展趋势
4.1 从项目交付走向持续运营
传统系统集成以一次性项目交付为主,未来集成商的服务模式将进一步向“建设+运营+优化”延伸。随着工业互联网平台与数据中台的普及,制造企业对系统上线后的持续运维、数据分析与流程优化需求上升,集成服务商的收入结构将从项目制向订阅制、运维服务费转变。
4.2 云边端协同与平台化集成
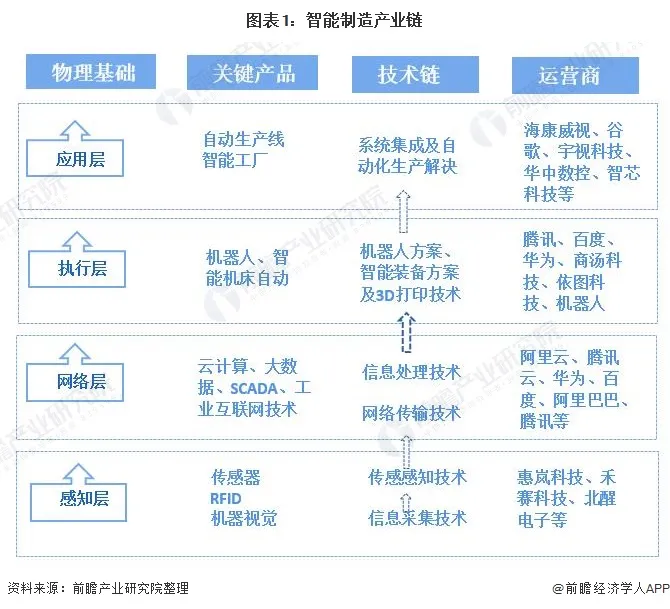
智能制造系统正从单机、单线集成向云边端协同架构演进。信息系统集成服务需适应边缘计算部署、设备数据上云与云端应用协同的新要求,集成对象由传统IT系统扩展至OT与IT融合场景。平台化集成能力,即通过统一平台实现多系统互联与数据治理,将成为集成商的核心竞争力。
4.3 低代码与标准化模块提升交付效率
面对中小企业量大面广的改造需求,集成服务商正在推动解决方案的标准化与模块化,借助低代码平台沉淀行业模板,缩短交付周期、降低实施成本。这一趋势有助于集成服务从“大项目定制”向“小快轻准”产品化服务延伸,拓展市场覆盖面。
4.4 安全集成与可信要求提升
随着工业控制系统联网程度加深,工业网络安全成为集成方案的必要组成。集成商需在方案设计阶段嵌入安全防护与数据合规能力,安全集成能力正从加分项转变为准入门槛。
4.5 行业知识与AI能力融合
集成服务的竞争焦点将从系统连接能力转向数据智能能力。将AI模型、工艺知识库与集成平台融合,帮助制造企业实现质量预测、设备健康管理与排产优化,成为集成商提升附加值的关键路径。具备行业数据积累与算法能力的集成服务商有望形成差异化优势。
五、结论与建议
中国智能制造行业正处于从示范推广向规模化普及过渡的阶段,市场规模稳步扩张,区域格局呈现东部引领、中西部追赶的态势。信息系统集成服务作为智能制造落地的关键环节,其市场正在经历从项目交付向持续运营、从单点集成向平台协同、从经验驱动向数据智能驱动的深刻转变。对集成服务商而言,建议重点构筑三方面能力:一是深耕细分行业的工艺理解与解决方案沉淀;二是建设自主软件平台与云边端协同集成能力;三是强化工业安全集成与持续运维服务体系建设。唯有如此,方能在竞争分层加剧的市场中占据有利位置,分享智能制造深化发展的长期红利。